en
Evropský trh se zemědělskou technikou dál slábne. CLIMMAR Index klesl na historické minimum
26. 10. 2026Ekonomická situace evropských prodejců zemědělské techniky se v prvním pololetí 2026 dále zhoršila. CLIMMAR Index, který sleduje vývoj odvětví napříč evropskými zeměmi, klesl na historicky nejnižší hodnotu −0,89 bodu. Největší problémy přetrvávají v prodeji nových strojů, postupně se však projevují také v servisu a prodeji náhradních dílů. Ani očekávání pro druhé pololetí 2026 nenaznačují zlepšení.
Výsledky byly představeny na výročním kongresu evropské organizace CLIMMAR, který se uskutečnil v říjnu 2026 v belgických Bruggách. Pravidelný CLIMMAR Branch Report sleduje ekonomický vývoj prodejců zemědělské techniky v jednotlivých členských zemích. Součástí šetření jsou údaje o tržbách, provozních nákladech, zaměstnanosti, skladových zásobách a investicích i očekávání dalšího vývoje.
CLIMMAR Index na nejnižší hodnotě v historii
Souhrnný CLIMMAR Index dosáhl za první pololetí 2026 hodnoty −0,89 bodu, což představuje nejhorší výsledek od začátku jeho sledování.
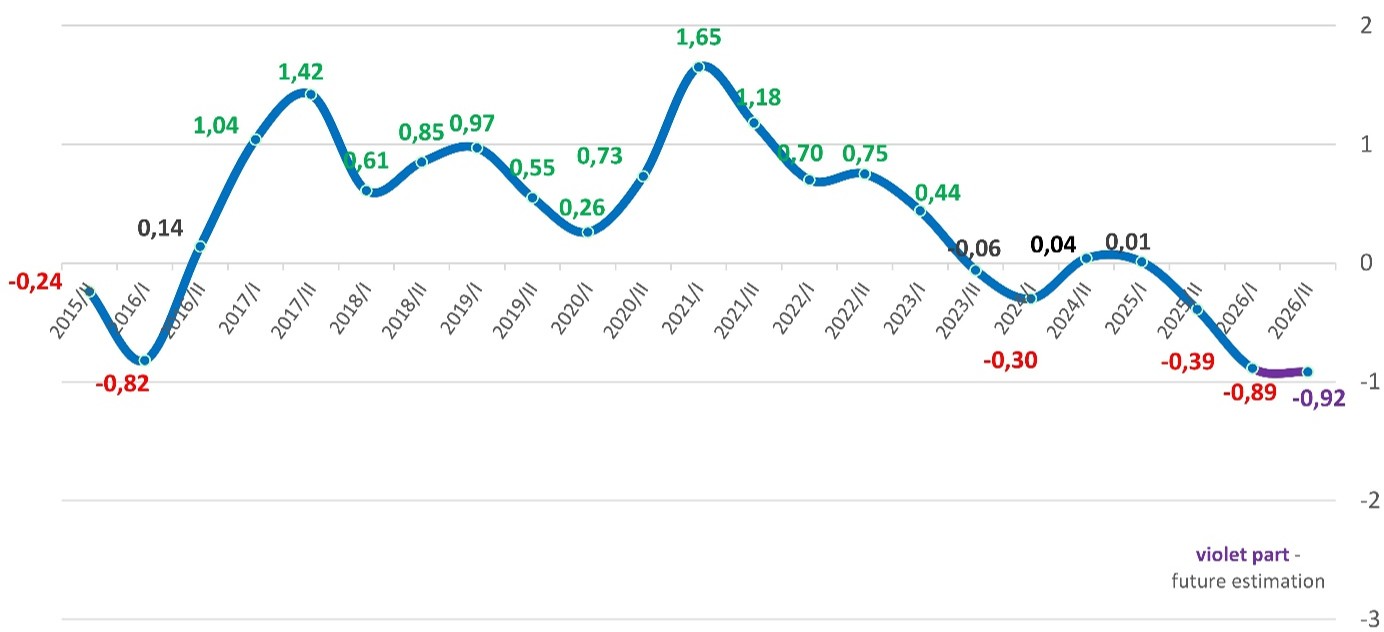
Index vyjadřuje celkovou ekonomickou situaci evropských prodejců zemědělské techniky na škále od −3 do +3 bodů. Vychází z váženého hodnocení vývoje tržeb v jednotlivých segmentech a očekávání budoucích tržeb.
Po oživení trhu v letech 2020–2021 následovalo postupné zhoršování. Krátkodobá stabilizace v letech 2024 a 2025 se nepotvrdila jako trvalý obrat.
Výhled na druhé pololetí 2026 je ještě mírně pesimističtější. Očekávaná hodnota CLIMMAR Indexu činí −0,92 bodu, což naznačuje pokračování nepříznivého vývoje.
Prodej nových strojů zůstává nejslabším segmentem
Nejvýraznější problémy nadále vykazuje prodej nových zemědělských strojů. Index v této oblasti dosáhl v prvním pololetí 2026 hodnoty −2,1 bodu, což představuje výrazně negativní hodnocení vývoje tržeb ve srovnání se stejným obdobím roku 2025.
Pokles prodeje nových strojů vykázalo 12 ze 16 sledovaných zemí. Pouze dvě země zaznamenaly růst a další dvě stagnaci. Negativní vývoj se projevuje na většině hlavních evropských trhů, včetně Německa, Francie, Itálie a České republiky.
Nepříznivá zůstává také situace na trhu s použitou technikou, kde trendový index dosáhl −1,1 bodu. Pro druhé pololetí se očekává další zhoršení na −1,6 bodu.
Slábne i stabilizační role servisu a náhradních dílů
Znepokojivým výsledkem letošního šetření je postupné zhoršování situace v servisních činnostech, které tradičně představovaly stabilnější zdroj příjmů prodejců zemědělské techniky.
Zatímco v minulých letech dokázaly tržby ze servisu a náhradních dílů částečně kompenzovat pokles prodeje strojů, nyní se jejich růst výrazně zpomaluje.
V prvním pololetí 2026 dosáhl trendový index dílenských služeb hodnoty +0,4 bodu, zatímco prodej náhradních dílů se dostal mírně do záporného pásma (−0,1 bodu).
Očekávání pro druhé pololetí jsou u obou oblastí negativní. U dílenských služeb se předpokládá index −0,2 bodu a u náhradních dílů −0,6 bodu.
Pokud se tato očekávání naplní, prodejci přijdou o část stabilizačního efektu servisních činností, na kterých je jejich ekonomická výkonnost dlouhodobě založena.
Negativní vývoj převažuje napříč Evropou
Výsledky ukazují, že problémy nejsou omezeny na několik jednotlivých trhů. Pokles celkových tržeb v prvním pololetí 2026 vykázalo 11 ze 16 sledovaných zemí, čtyři země zaznamenaly stagnaci a pouze Švédsko růst. Pokračující pokles celkových tržeb předpokládá 12 ze 16 sledovaných zemí.
Mezi země s negativním vývojem patří také Česká republika. Tuzemský trh vykázal pokles prodejů. Ani očekávání pro druhé pololetí nejsou příznivější.
CLIMMAR zastupuje více než 15 tisíc evropských prodejců
Podle aktualizovaných údajů Branch Reportu 2026 zastupují členské organizace CLIMMAR celkem 15 197 prodejních a servisních podniků, které zaměstnávají přibližně 187 tisíc pracovníků a dosahují souhrnného ročního obratu téměř 49 miliard EUR.
Pravidelné ekonomické šetření CLIMMAR představuje důležitý nástroj pro sledování vývoje evropského trhu, srovnávání situace v jednotlivých zemích a identifikaci společných problémů odvětví.
Nejnovější výsledky ukazují, že evropský sektor prodeje zemědělské techniky zatím nedosáhl obratu k lepšímu. Vedle přetrvávajícího propadu prodeje nových strojů se stále výrazněji projevuje zpomalování servisních činností a tlak rostoucích provozních nákladů. Kombinace slabých tržeb, rostoucích provozních nákladů a omezených investic představuje pro evropské prodejní a servisní společnosti značnou ekonomickou zátěž.
Zdroj: CLIMMAR Branch Report 2026-I, pracovní skupina CLIMMAR Markets & Data.